
Infiltration toiture et assurance : le délai de déclaration que beaucoup ratent
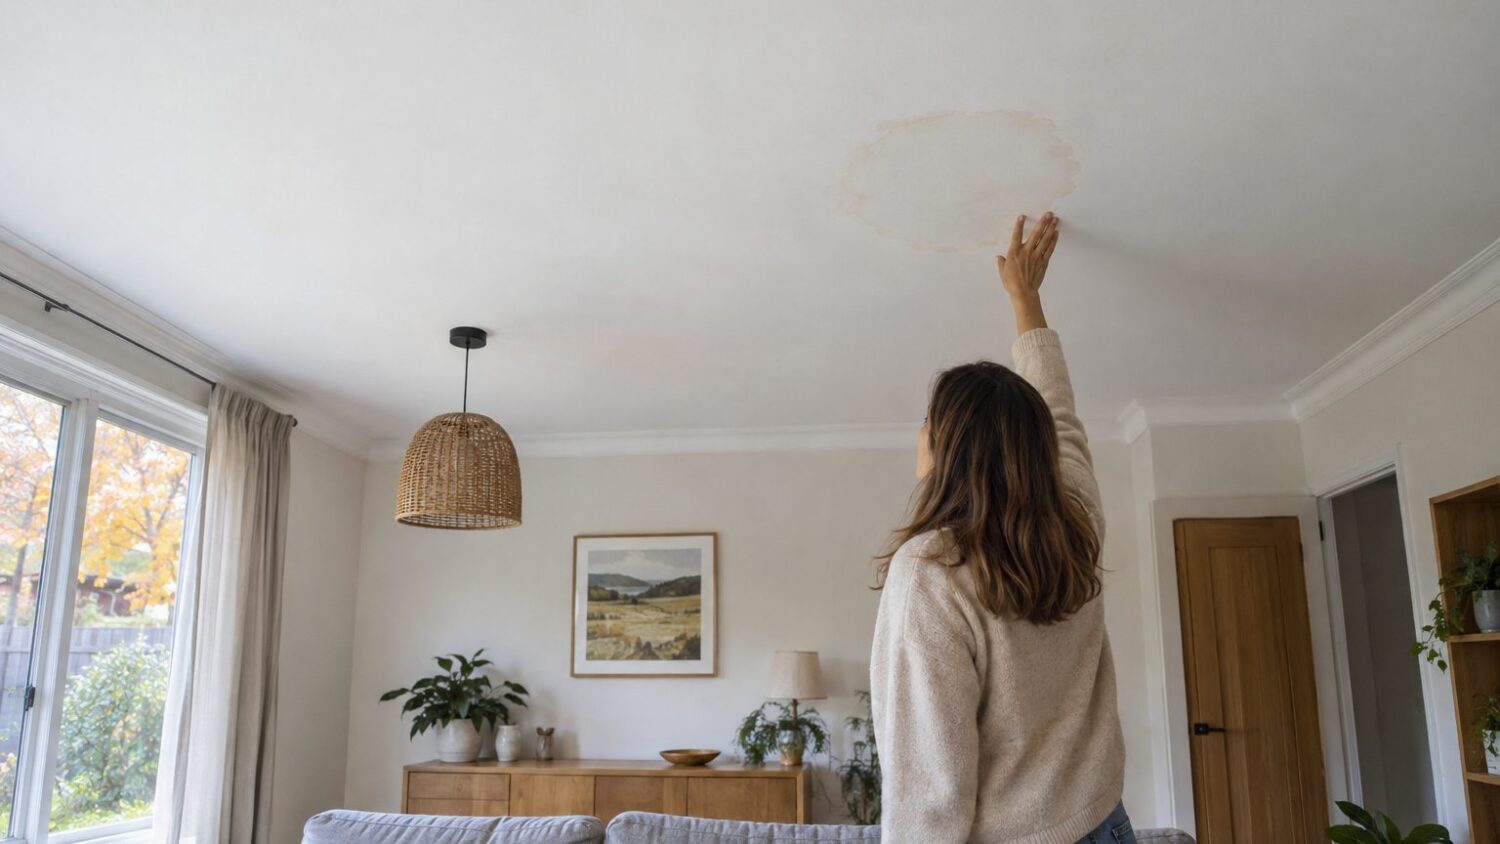
Attendre que la pluie s'arrête avant d'appeler le couvreur, c'est souvent la bonne logique. Mais attendre aussi pour prévenir son assurance ? C'est là que beaucoup de propriétaires se mettent en difficulté sans le savoir. Un article de 20 Minutes Maison publié le 8 octobre 2026 met le doigt sur une règle que méconnaissent la plupart des assurés : le délai légal de déclaration d'un sinistre ne court pas à partir de la fin des intempéries, mais à partir du moment où vous prenez connaissance du dommage.
En d'autres termes, dès que vous voyez cette auréole au plafond — même si la pluie tombe encore — le chronomètre est déjà lancé.
La loi fixe un délai minimum de 5 jours ouvrés
L'article L113-2 du Code des assurances est clair : l'assuré est tenu de déclarer tout sinistre à son assureur dans un délai fixé par le contrat, sans que ce délai puisse être inférieur à cinq jours ouvrés. C'est un plancher légal — votre contrat peut prévoir plus, jamais moins.
« L'assuré est obligé [...] de déclarer à l'assureur, dès qu'il en a eu connaissance et au plus tard dans le délai fixé par le contrat, tout sinistre de nature à entraîner la garantie de l'assureur. Ce délai ne peut être inférieur à cinq jours ouvrés. »
— Source : Légifrance
Ce qui déclenche ce délai, c'est la connaissance du sinistre — pas la fin de la tempête, pas la visite du couvreur, pas la réception d'un devis. Le jour où vous avez vu l'auréole, entendu un suintement, ou constaté une tache d'humidité, c'est le point de départ.
Attendre le passage du couvreur : une erreur fréquente
Le réflexe naturel de nombreux propriétaires est d'attendre la confirmation d'un professionnel avant de contacter leur assurance. L'idée est compréhensible : on veut savoir avec certitude ce qui s'est passé, avoir un avis technique, ne pas "déranger pour rien".
Mais cette logique peut se retourner contre l'assuré. Si le couvreur ne peut se déplacer qu'une semaine après votre constat, et que votre contrat prévoit 5 jours ouvrés, vous êtes potentiellement hors délai avant même d'avoir décroché le téléphone pour appeler l'assureur.
Dans ces cas, le bon réflexe est de déclarer dès que vous constatez un dommage, quitte à le faire à titre conservatoire. Vous pouvez toujours compléter votre déclaration avec les éléments techniques une fois le couvreur passé — l'assureur peut mandater un expert de son côté également.
Retard de déclaration : quelles sont les vraies conséquences ?
Dépasser le délai prévu au contrat ne signifie pas automatiquement perdre toute indemnisation. La loi encadre les sanctions possibles : l'assureur ne peut refuser de couvrir le sinistre ou réduire l'indemnité que s'il prouve avoir subi un préjudice du fait du retard. Ce préjudice doit être réel et démontrable — par exemple, l'impossibilité de constater l'étendue des dégâts avant que des travaux d'urgence n'aient tout modifié.
Il est donc toujours utile de déclarer, même tardivement. Un courrier recommandé avec des photos datées du sinistre reste votre meilleure preuve — et votre meilleure défense en cas de litige.
Ce que vous devez documenter avant d'appeler l'assurance
Pour que votre déclaration soit la plus solide possible, il est conseillé de rassembler un maximum d'éléments dès la constatation des dégâts — avant toute intervention, même d'urgence.
Un compte rendu technique établi par un couvreur professionnel — décrivant précisément les désordres, leur localisation et leur probable origine — est un atout majeur dans le dialogue avec votre assureur. C'est exactement ce que propose l'audit de toiture ACA.
Documentez vos désordres avant l'assureur
Compte rendu technique, photos, localisation des dommages : l'audit ACA vous donne tous les éléments pour déclarer en bonne et due forme.